Domain sollbruchstelle.de kaufen?
Wir ziehen mit dem Projekt
sollbruchstelle.de um.
Sind Sie am Kauf der Domain
sollbruchstelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sollbruchstelle.de kaufen?
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **


Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
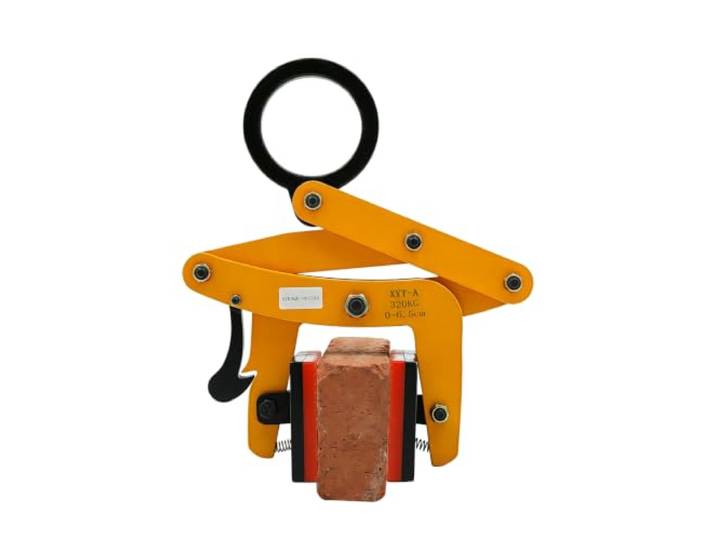
Palettenabziehklemme 320kg Tragkraft Manganstahl Klemme zum Heben Selbstverriegelnder Haken für Stabilität und SicherheitPalettenabziehklemme 320kg Tragkraft Manganstahl Klemme zum Heben Selbstverriegelnder Haken für Stabilität und Sicherheit. HOHE ZUGKRAFT – Verstärkte Schrauben und Muttern erhöhen die Stabilität und unterstützen eine maximale Zugkraft von 320 kg, geeignet für schwere Hebeaufgaben in Industrie und Bau. ROBUSTES MATERIAL – Hergestellt aus 355-Manganstahl mit Oberflächensprühverfahren, widerstandsfähig gegen Korrosion, Rost und Verschleiß für eine lange Lebensdauer. SICHERER HALT – Rutschfeste Polyurethan-Pads an der Klemmbacke verbessern den Grip und sorgen für einen festen Sitz des Steins oder der Holzpalette, wodurch das Risiko von Stürzen reduziert wird. BENUTZERFREUNDLICHES DESIGN – Der Einzelschermechanismus ermöglicht eine schrittweise Kraftübertragung und eine Kieferöffnung von 0 bis 6,5 cm für verschiedene Materialstärken. VIELSEITIG EINSETZBAR – Geeignet zum Greifen und Heben von Holzpaletten, Schnittholz und Steinen in Automobil-, Bau-, Lager- und Transportumgebungen sowie bei Infrastrukturprojekten.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
540 ITTF Tischtennisplatte Cornilleau Spielqualität: Hoch, Tischplatte: Mittlere, Sicherheit: Hoch, Stabilität: Hoch, Ausstattung: Hoch, Club, tournois: +++, Schulen: ++Der COMPETITION 610 ITTF ist ein statischer Tisch, der perfekt auf die Bedürfnisse von speziellen Hallen und solchen, die einen sehr geringen Platzbedarf benötigen, zugeschnitten ist. Sein Stahlrahmen ist sehr robust und bietet eine ausgezeichnete Stabilität. Die Rollen an der Unterseite der Tischplatte erleichtern das Verschieben. Der COMPETITION 610 ist von der ITTF zugelassen und entspricht dem offiziellen Standard für Behindertensportler. Sein klassischer Stil wird Puristen ansprechen.1408,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
50 Stück Wärmeleitbleche mit Sollbruchstelle für FußbodenheizungTopseller-Produkt: Wärmeleitbleche mit Sollbruchstellen für Trockenestrichsystem, 50 Stück Zur Anwendung auf Trockenestrichsystemplatte 25-14 zur gleichmäßigen Wärmeverteilung der Fußbodenheizung. Mit Sollbruchstellen alle 125 mm. Bedarf pro m2 bei einem Verlegeabstand von 125 mm: ca. 6 mBedarf pro m2 bei einem Verlegeabstand von 250 mm: ca. 3 m Bedarf pro m2 bei einem Verlegeabstand von 375 mm: ca. 2 m79,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Palettenabziehklemme 320kg Tragkraft Manganstahl Klemme zum Heben Selbstverriegelnder Haken für Stabilität und SicherheitPalettenabziehklemme 320kg Tragkraft Manganstahl Klemme zum Heben Selbstverriegelnder Haken für Stabilität und Sicherheit. HOHE ZUGKRAFT – Verstärkte Schrauben und Muttern erhöhen die Stabilität und unterstützen eine maximale Zugkraft von 320 kg, geeignet für schwere Hebeaufgaben in Industrie und Bau. ROBUSTES MATERIAL – Hergestellt aus 355-Manganstahl mit Oberflächensprühverfahren, widerstandsfähig gegen Korrosion, Rost und Verschleiß für eine lange Lebensdauer. SICHERER HALT – Rutschfeste Polyurethan-Pads an der Klemmbacke verbessern den Grip und sorgen für einen festen Sitz des Steins oder der Holzpalette, wodurch das Risiko von Stürzen reduziert wird. BENUTZERFREUNDLICHES DESIGN – Der Einzelschermechanismus ermöglicht eine schrittweise Kraftübertragung und eine Kieferöffnung von 0 bis 6,5 cm für verschiedene Materialstärken. VIELSEITIG EINSETZBAR – Geeignet zum Greifen und Heben von Holzpaletten, Schnittholz und Steinen in Automobil-, Bau-, Lager- und Transportumgebungen sowie bei Infrastrukturprojekten.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
540 ITTF Tischtennisplatte Cornilleau Spielqualität: Hoch, Tischplatte: Mittlere, Sicherheit: Hoch, Stabilität: Hoch, Ausstattung: Hoch, Club, tournois: +++, Schulen: ++Der COMPETITION 610 ITTF ist ein statischer Tisch, der perfekt auf die Bedürfnisse von speziellen Hallen und solchen, die einen sehr geringen Platzbedarf benötigen, zugeschnitten ist. Sein Stahlrahmen ist sehr robust und bietet eine ausgezeichnete Stabilität. Die Rollen an der Unterseite der Tischplatte erleichtern das Verschieben. Der COMPETITION 610 ist von der ITTF zugelassen und entspricht dem offiziellen Standard für Behindertensportler. Sein klassischer Stil wird Puristen ansprechen.1408,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
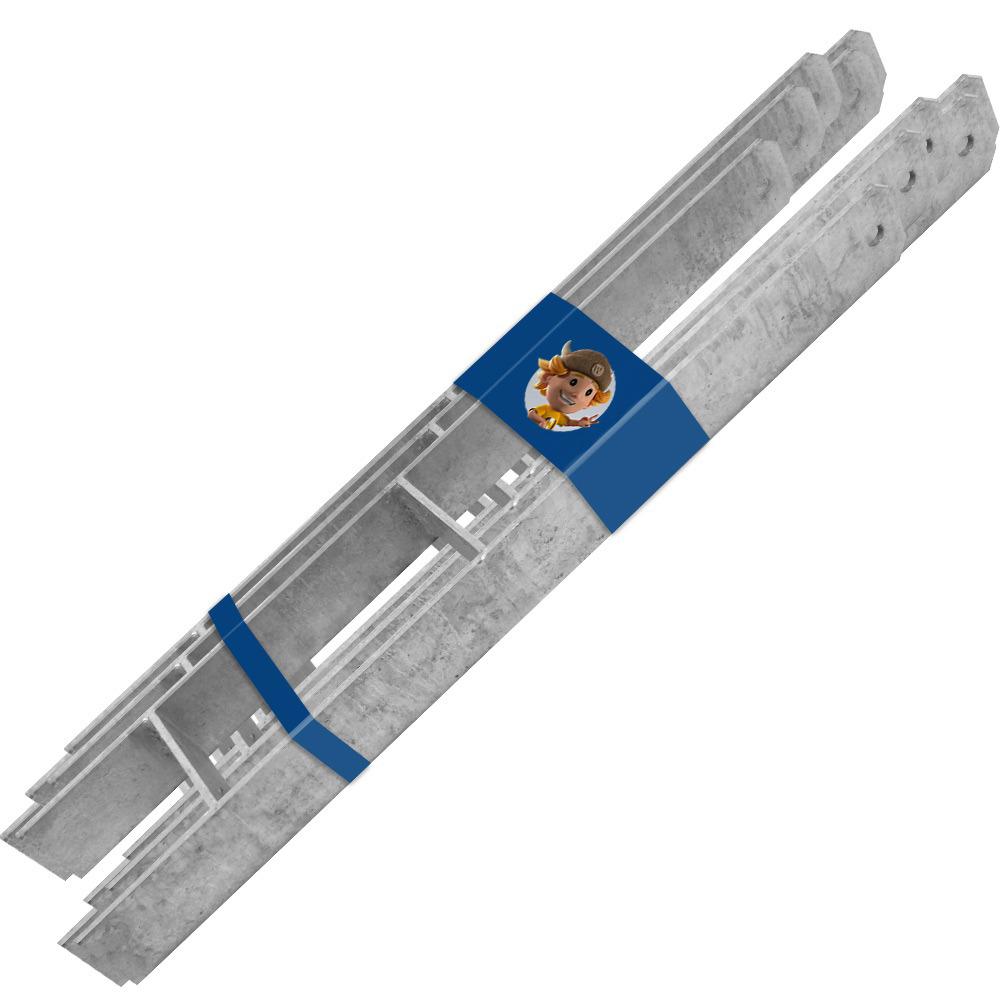
H-Anker 90x90 mm für Spielturm & Schaukel - Bodenanker Set für maximale Stabilität & Sicherheit - Feuerverzinkte Pfostenanker 60x6x10 cm - WickeySorge für maximale Sicherheit bei deinem Spielturm oder deiner Schaukel mit dem Wickey MasterLock Bodenanker-Set. Diese fünf hochwertigen, feuerverzinkten H-Anker mit einer Stärke von 6 mm bieten beim Einbetonieren die optimale Stabilität, damit deine Kinder völlig unbekümmert spielen können. Die Anker sind speziell für 90x90 mm Pfosten konzipiert und mit ihren Maßen von 60x6x10 cm extrem witterungsbeständig. Die Montage ist kinderleicht: Einfach ein Loch graben, den Anker mit der Wasserwaage im Beton ausrichten und nach etwa drei Tagen den Pfosten fest verschrauben. So schaffst du ein sicheres Fundament für jedes Abenteuer im Garten.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
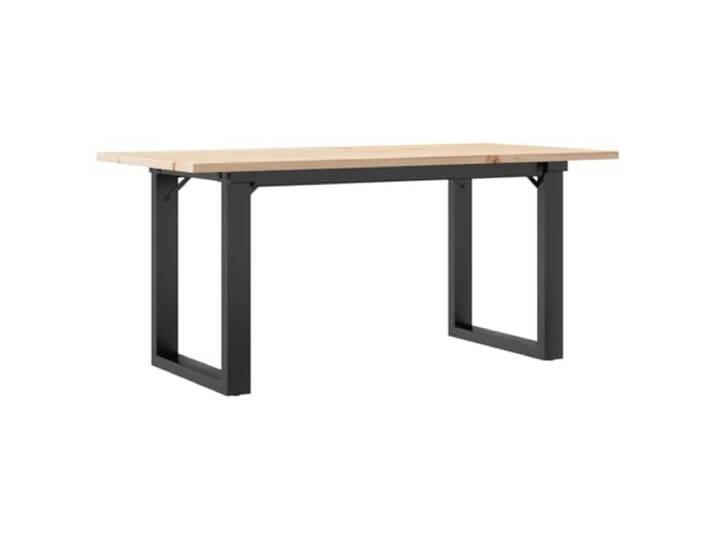
Couchtisch O-Gestell 90x40x45cm Massivholz Kiefer und Stahl Wohnzimmertisch, Sofatisch, Beistelltisch, Kiefer Massivholz, O-Form Gestell, Stabilität, Sicherheit, DekoartikelCouchtisch O-Gestell 90x40x45cm Massivholz Kiefer und Stahl Wohnzimmertisch, Sofatisch, Beistelltisch, Kiefer Massivholz, O-Form Gestell, Stabilität, Sicherheit, Dekoartikel. Massives Kiefernholz: natürliches Material mit gerader Maserung und Aststellen für eine ansprechende, rustikale Optik. O-Form Gestell aus Stahl sorgt für eine robuste und stabile Struktur mit Stabilität und Sicherheit. Robuste Tischplatte bietet den perfekten Platz für Getränke, Snacks und einige Dekoartikel. Vielseitig einsetzbar als Couchtisch oder Beistelltisch im Wohnzimmer, bringt Eleganz in dein Zuhause. Kompakte Maße von 90x40x45cm, ideal für kleine und mittlere Wohnräume. Farbe:Original-a100,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.